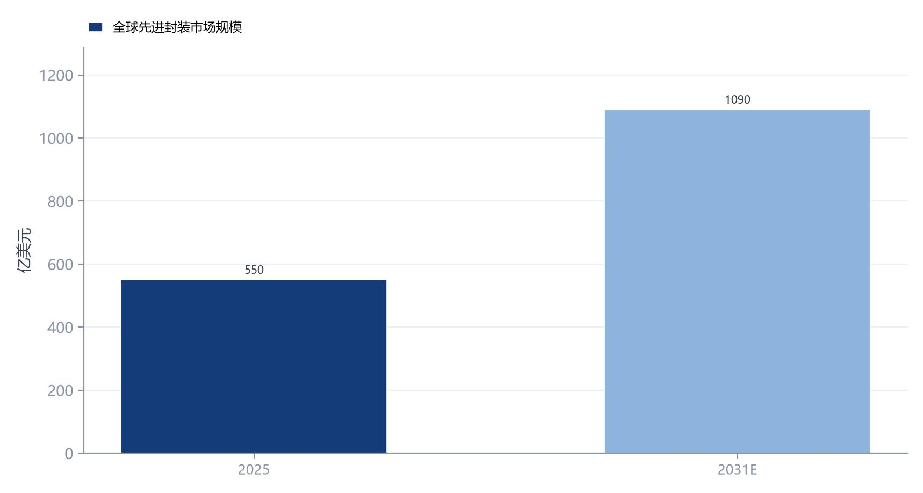
据Yole,2025年全球先进封装市场规模约550亿美元,预计2031年将突破1090亿美元。围绕2026年全球面板级封装产业的技术演进、市场规模、产业链格局与国产化路径展开系统分析。
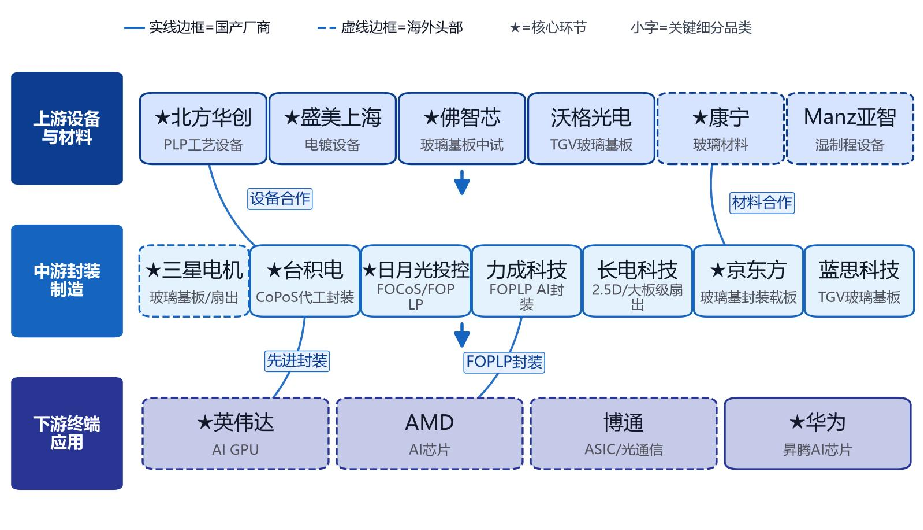
据Yole,2025年全球先进封装市场规模约550亿美元,预计2031年将突破1090亿美元,实现规模翻倍。上游专用工艺装备与玻璃基材料决定工艺能力边界,中游封装制造环节承担产品化与规模交付,下游应用终端提供需求牵引,三层级的联动进度决定面板级封装由验证走向量产的整体节奏。
《2026年面板级封装行业研究报告》由集微咨询正式发布。全书共设20个章节,系统覆盖面板级封装行业概况、全球及中国面板级封装市场规模、面板级封装行业竞争格局等核心内容,以下是《报告》内容精选:
面板级封装行业概况
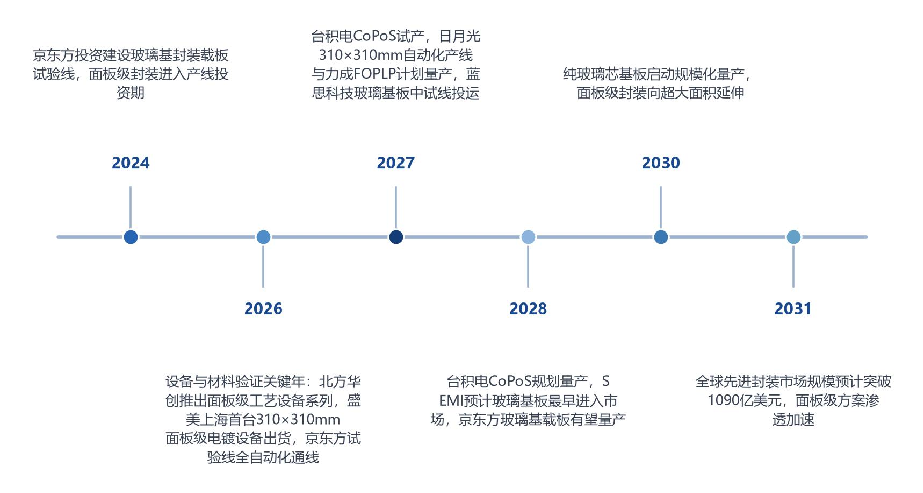
圆形晶圆在超大型封装场景下的有效面积利用率受限,而方形面板可承载超大规模的多芯粒异构集成,当前主流基板尺寸已覆盖310×310mm至600×600mm区间,部分面向成熟应用的FOPLP封装尺寸上限更高。日月光已开发出业界首见的310mm×310mm面板级封装自动化产线,同时兼容FOCoS与FOCoS-Bridge封装平台,线宽/线距能力分别达到2/2μm与8/8μm,规划2027年上半年投入量产。
全球及中国面板级封装市场规模:全球先进封装市场规模约550亿美元
面板级封装是先进封装大盘中增速领先的细分赛道。先进封装大盘的扩张为面板级封装提供了总量支撑:随着AI加速器、HBM与Chiplet架构渗透,封装环节在芯片制造中的价值占比持续提升,承载大尺寸集成的面板级方案成为晶圆级产能与成本约束下的必然延伸。
面板级封装产业链分析
面板级封装产业链上游涵盖工艺设备与基础材料两大环节:设备端包括薄膜沉积、电镀、光刻、刻蚀、检测等专用装备,材料端涵盖玻璃原片、玻璃芯基板、中介层材料、电镀液与封装用高分子材料等。佛智芯现有玻璃基板月产能达数千片规模,规划2027年实现玻璃基板量产。国产化当前进展方面,面板级设备已在电镀、薄膜沉积等工序实现出货突破,玻璃基板加工环节的TGV通孔、金属化布线工艺陆续打通,但玻璃原片、检测量测等环节与海外仍存在差距,上游整体处于从单点突破向体系化供给过渡的阶段。沃格光电面板级TGV月产能达1万片。
下游应用领域及需求影响:AI算力芯片与高性能计算领域
AI算力芯片与高性能计算领域,封装尺寸扩大与芯粒架构普及使晶圆级封装逼近极限,面板级方案成为承载超大规模集成的关键选项。面板级封装的下游应用领域包括AI算力芯片与高性能计算、通信与光互联、存储、移动与消费电子、汽车电子等方向,其中AI算力需求构成当前最强的拉动力量。
中游以面板级封装产品制造为主,涵盖晶圆代工阵营、专业封测厂与显示面板跨界阵营三类主体,进入壁垒、市场份额与产能扩张共同塑造竞争走向。
目前,《2026年面板级封装行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。查看更多报告请点击:集微报告频道