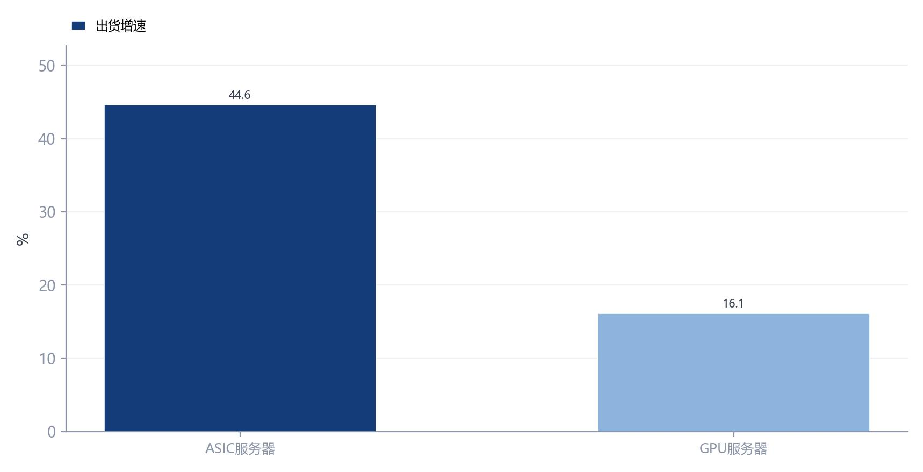
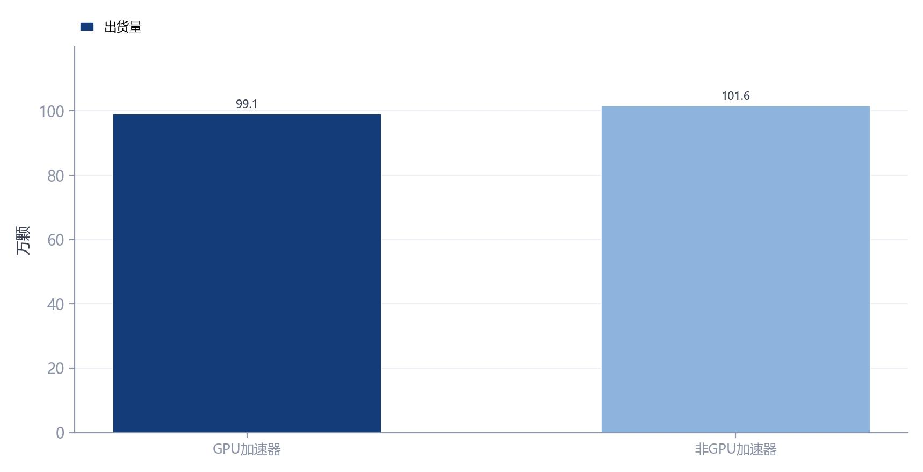
ASIC面向特定场景定制设计,AI训练与推理需求爆发使其成为算力芯片中增长最快的品类。据IDC,2026年上半年中国AI加速器出货200.8万颗,非GPU加速器首次超过GPU,华为等本土四厂合计约占非GPU细分市场95%的份额。
全球AIASIC市场规模预计由2023年的66亿美元增至2028年的554亿美元。中游定制设计由博通、迈威尔双寡头主导,下游云厂商自研芯片放量,国产替代与端侧应用扩展带动需求增长。
《AI产业系列报告之ASIC芯片(2026)》由集微咨询正式发布。全书共设9个章节,系统覆盖ASIC芯片行业概况、全球及中国ASIC芯片市场规模、ASIC芯片行业竞争格局等核心内容,以下是《报告》内容精选:
ASIC芯片行业概况
AI大模型的训练与推理对算力密度、能效与单位成本提出更高要求,通用芯片在特定场景的能效瓶颈推动云厂商与芯片企业转向定制ASIC路线,谷歌TPU、亚马逊Trainium、微软Maia、Meta MTIA等自研芯片相继进入规模化部署阶段。百度昆仑芯三代量产推进,本土厂商在云端推理市场形成多代际产品接力。
全球及中国ASIC芯片市场规模
行业层面,AI算力相关芯片已成为全球半导体市场增长的第一引擎,据WSTS预测,2026年全球半导体销售额有望冲击1.5万亿美元,运算类芯片是其中增速最高的品类。ASIC细分市场进入高速扩张期。2023年全球AI ASIC市场规模约66亿美元,2028年预计增至554亿美元,复合增速超过五成。

ASIC芯片行业竞争格局
从整体格局看,全球定制AI芯片设计呈现双寡头引领、多梯队并存的竞争结构。世芯电子、创意电子等中国台湾设计服务厂商承接超大规模客户项目实现高速增长,2026年前8个月世芯电子累计营收278.95亿新台币、创意电子累计营收369.54亿新台币。
ASIC芯片产业链分析:灿芯股份聚焦定制设计与量产服务
ASIC芯片产业链纵向耦合度高,上游制程与封装产能、中游设计能力与下游算力需求之间的供需匹配决定行业景气节奏,当前周期中产业链各环节供需均较为紧张。TrendForce集邦咨询预计2026年全球晶圆代工产值同比增长24.8%至约2188亿美元,AI主芯片与周边IC需求是核心增长动力。国内主要玩家中,芯原股份为本土一站式芯片定制龙头,2026年上半年营收18.64亿元、同比增长91.37%。
下游应用领域及需求影响
超大规模云厂商自研ASIC进入密集部署期:谷歌TPU v7已向Anthropic与谷歌批量交付,下一代TPU v8i进入量产交付,训练优化版本由联发科参与承接,外部大客户对TPU的采购亦达百万颗量级,谷歌自研芯片首次大规模向第三方开放。云计算与智算中心是ASIC芯片最大的下游场景。亚马逊自2026年下半年起向Trainium v3切换。
与通用芯片相比,三者的分工逻辑清晰:GPU凭借大规模并行架构与软件生态主导训练及通用推理市场。
目前,《AI产业系列报告之ASIC芯片(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。查看更多报告请点击:集微报告频道