2025年全球车载激光雷达市场首次突破10亿美元,乘用车激光雷达出货量达370万台,中国企业占据约95%的全球市场份额。速腾聚创实现了全球首款二维扫描大面阵SPAD-SoC芯片规模量产。
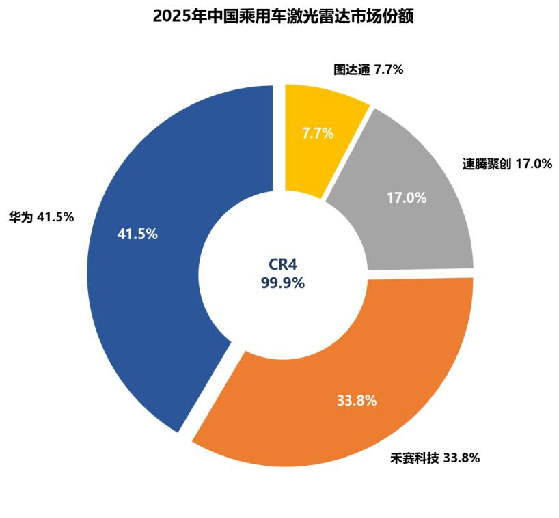
禾赛科技、华为、速腾聚创、图达通四家国内厂商合计占据中国乘用车前装市场99.9%的份额,形成“双寡头+两强”的竞争格局。已发布、将于2028年实施的AEB(自动紧急制动)强制性国标(GB 39901-2025)仅强制AEB功能本身,摄像头与毫米波雷达即可满足要求,并未要求搭载激光雷达,但有望间接带动中低端车型感知配置升级。
《2026年激光雷达行业研究报告》由集微咨询正式发布。全书共设6个章节,系统覆盖激光雷达行业概况、产业链结构分析、市场规模及竞争格局等核心内容,以下是《报告》内容精选:
激光雷达行业概况
激光雷达(LiDAR,Light Detection and Ranging)是一种利用激光束进行距离测量的主动式三维传感技术。Flash(面阵闪光)方案已于2025年实现规模化量产,主要用于近距补盲,单颗成本降至500-1000元,速腾聚创E平台截至2026年4月累计交付超30万台。2025年中国企业占据全球车载激光雷达市场约95%的份额,四家中国厂商合计占据中国乘用车前装市场99.9%的份额。

产业链结构分析
上游主要包括光源(VCSEL/EEL/光纤激光器)、探测器(SPAD/APD/SiPM)、扫描器件(MEMS微振镜/转镜)、光学组件(透镜/视窗片/滤光片)和控制芯片(FPGA/SoC)等核心部件,约占整机成本的70%。2025年探测器领域出现重要国产突破:速腾聚创实现了全球首款二维扫描大面阵SPAD-SoC芯片规模量产,应用于E1系列全固态激光雷达。国内光学加工企业已基本满足车规量产需求,光学组件国产化率超过70%。量产一致性是该环节的关键挑战,头部整机厂商通过SoC化将控制逻辑集成进芯片以解决此问题。
未来展望:中国激光雷达企业已具备全球竞争力
政策端持续为激光雷达产业注入增长动力。仅禾赛科技凭借规模效应和自研芯片优势在2025年实现全年GAAP盈利。持续的价格下行对厂商盈利能力构成严峻挑战。2025年全球机器人激光雷达出货约100万台,预计2030年达1000万台,复合增长率58.5%。

重点公司
2023-2025年期间,公司将905nm VCSEL国产市场供应比例提升至60%以上,已成为国内激光雷达光源的主力供应商。公司产品应用于光模块、服务器、汽车等领域,其中激光驱动器、TIA跨阻放大器、ADC等模拟芯片可作为激光雷达系统核心器件。公司实现了全球首款二维扫描大面阵SPAD-SoC芯片规模量产和全球首款通过AEC-Q100认证的激光雷达专用SoC芯片(M-Core)。
机器人赛道虽然增长迅速,但当前基数较小且应用场景分散,短期内难以完全替代车载市场成为主要收入来源。
目前,《2026年激光雷达行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。查看更多报告请点击:集微报告频道