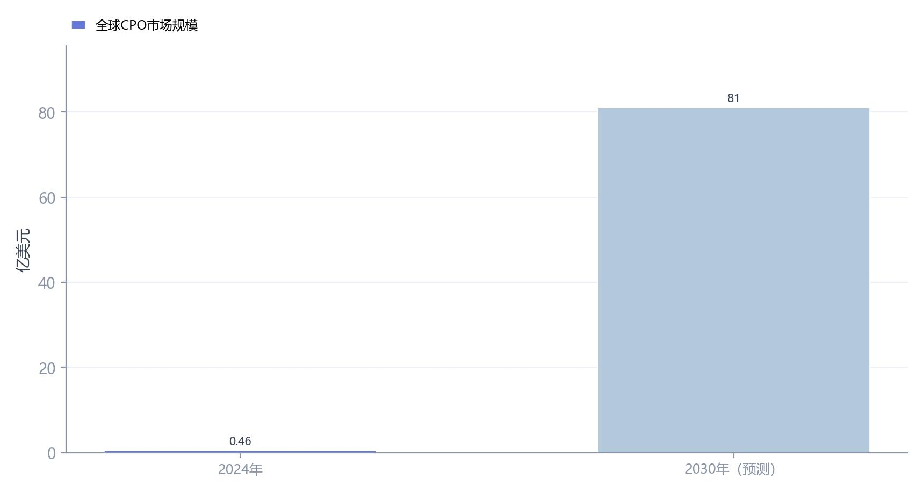
市场规模处于低基数高增长阶段。据Yole预测,全球CPO光引擎市场规模将从2024年的0.46亿美元增至2030年的81亿美元,2024年至2030年年复合增长率高达137%。
据Yole预测,全球CPO市场2030年将达81亿美元。需求侧,AI集群规模化带动光模块与交换机用量倍增,八大云厂商资本开支持续扩张,数据中心网络向单通道200G、单芯片100T以上代际切换。
《AI产业系列报告之CPO交换机()》由集微咨询正式发布。全书共设19个章节,系统覆盖CPO交换机行业概述、CPO交换机增量分析、CPO交换机成本占比分析等核心内容,以下是《报告》内容精选:
CPO交换机行业概述:CPO集成度最高
CPO交换机被视为AI数据中心规模扩张背景下突破“功耗墙”与“互连墙”的关键设备形态。NPO近封装精简DSP 5-8pJ/bit近面板维护导入验证CPO共封装去面板模块,低于5pJ/bit需整机级维护2026年起规模光引擎共封装量产交换容量代际跃迁是CPO交换机演进的主线。国内政策围绕算力基础设施建设与光电技术自主可控两条主线展开。美国方面,联邦通信委员会拟将中国光模块、光芯片产品纳入受限清单的讨论处于推进阶段,市场预期管制若落地可能自3.2T代际开始实施,多家国内厂商回应相关限制尚无正式文件,但该动向已推动海外客户评估供应链多元化安排。
全球、中国CPO交换机市场规模及增速
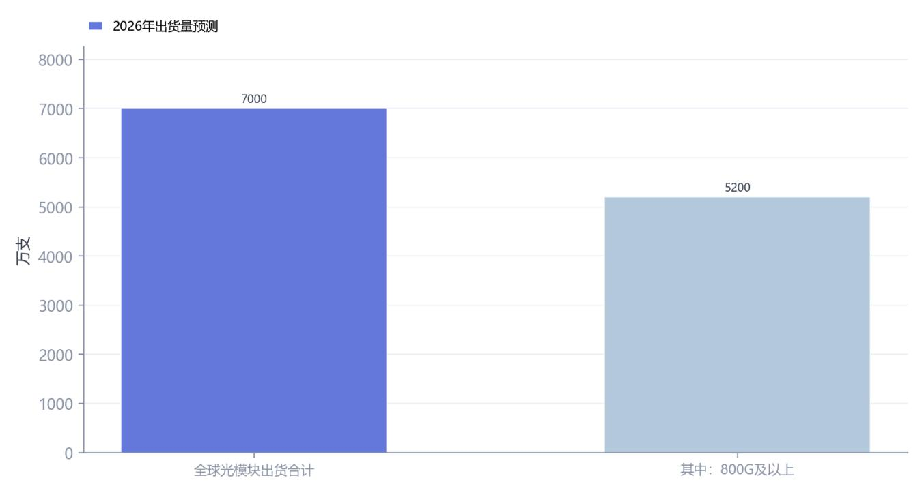
行业机构预计CPO出货将从800G与1.6T端口起步,于2026年至2027年开始规模上量,至2029年800G、1.6T、3.2T速率的CPO渗透率将呈现明显梯度分化。全球CPO市场处于低基数、高增速的成长期。行业机构同时预计,CPO交换机端口销量将由2023年的5万个增至2027年的450万个,在对应速率端口总量中的占比接近三成。
CPO交换机增量分析
量的层面,AI集群规模化是CPO交换机增量的第一驱动。按英伟达平台配比测算,Blackwell单芯片对应800G光模块约1:4,BlackwellUltra与Rubin平台单芯片对应1.6T光模块比例进一步提升,GPU与光模块、交换机用量呈超线性增长。集群维度上,一个拥有128000个GPU的计算集群需要近50万个光收发器。
CPO交换机成本占比分析
价格走势上,CPO先期部署成本较可插拔方案高约四成,随耦合良率提升与规模效应释放,机构预计1.6T代际CPO端口成本将逐步下探。CPO交换机成本结构相较传统交换机发生显著重构。整机BOM中,光引擎为占比最高的成本项,ELS外置光源与FAU等光互连无源件分列其后,三者合计构成成本主体。
国产占比的分析
国产份额呈“下游强、上游弱”的梯度分布。下游光模块环节,中国厂商在全球高速光模块市场份额超过七成,其中中际旭创以超过两成的份额位居全球第一。整机环节,国内以太网交换机市场由本土厂商主导,紫光股份在中国以太网交换机与数据中心交换机市场份额均居第一。
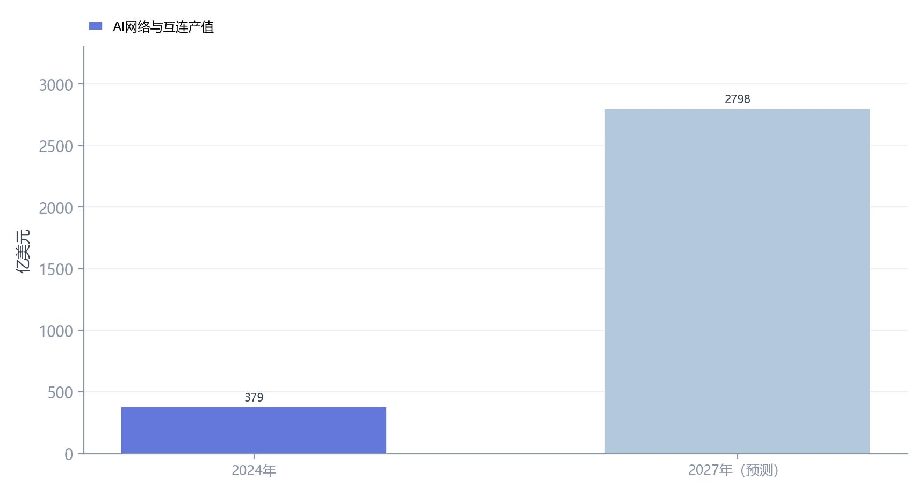
上述指标构成CPO在超大规模集群中替代可插拔方案的核心依据。
目前,《AI产业系列报告之CPO交换机()》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。查看更多报告请点击:集微报告频道