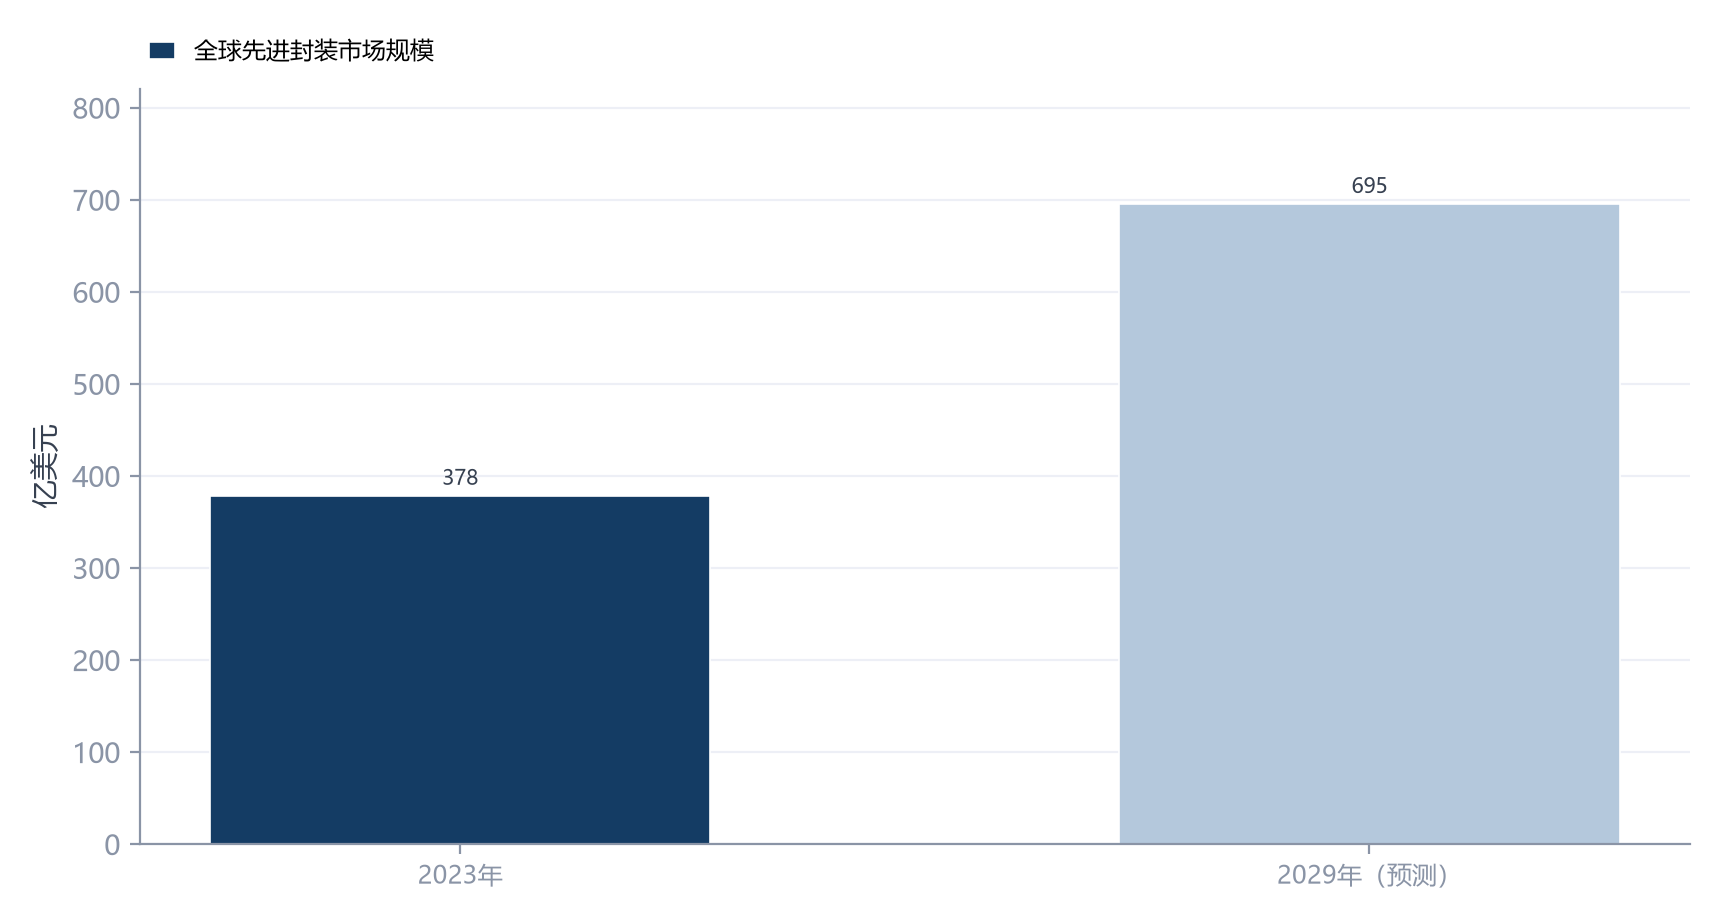
玻璃中介层凭借低损耗、高平整度与抗翘曲特性,预计2028年前后进入市场。据Yole,2023年全球先进封装市场规模378亿美元,预计2029年达695亿美元,复合增速10.7%。
在先进制程逼近物理极限、单芯片面积受光罩尺寸约束的背景下,算力增长的重心从晶体管微缩转向封装集成,2.5D封装产能成为AI芯片交付的关键瓶颈资源,产业地位由后道工序升级为算力供应链的核心环节。
《2.5D封装》由集微咨询正式发布。全书共设20个章节,系统覆盖2.5D封装行业概述、2.5D封装增量分析、2.5D封装成本占比分析等核心内容,以下是《报告》内容精选:
2.5D封装行业概述
裸片之间不直接堆叠,而是先安装在一片具备微细布线能力的中介层上,经由中介层内的再布线线路与硅通孔(TSV)完成裸片间互连,再向下连接封装基板。与2D封装相比,2.5D封装将互连密度从基板级别的百微米级间距提升至中介层的微米级间距,互连长度显著缩短,带宽与功耗指标大幅改善。
全球、中国2.5D封装市场规模及增速:全球先进封装市场规模378亿美元
全球市场处于高速扩张阶段。中国2.5D封装产值目前以国内AI芯片配套与委外封测订单为主,头部封测企业产能利用率高企,行业性涨价落地,第三季度多家封测上市公司营收与利润实现同比增长。
2.5D封装增量分析
据TrendForce,台积电CoWoS月产能由2025年末约8万片提升至2026年末预计13万片,扩产幅度明显,但AI芯片订单排队现象仍然存在。从增量构成看,2.5D封装市场规模扩张由AI芯片出货规模与单芯片封装价值量双重驱动。需求侧,全球云端AI加速器出货持续增长,单颗AI芯片集成HBM数量由数颗增至十余颗,封装面积与中介层面积同步扩大。

2.5D封装成本占比分析
2.5D封装成本结构中,中介层制造与键合工序占比最高。硅中介层路线需要在硅晶圆上完成TSV刻蚀、电镀填铜、多层再布线与微凸点工艺,工序数量与工艺难度显著高于传统引线键合封装,中介层与键合环节合计占封装成本的主要部分。基板、塑封与测试环节成本占比相对较低。

国产占比的分析
国产2.5D封装份额总体仍处于提升初期,但结构上已形成多点突破。封测环节,国内前三大封测厂长电科技、通富微电、华天科技均具备2.5D级技术平台,承接国产AI芯片与消费类先进封装订单。中介层制造环节,盛合晶微以中道封装与硅转接板为主业,成为国产AI芯片配套的核心产能。
键合设备环节,BESI在混合键合设备领域领先,其Datacon系列混合键合机已实现规模化交付,ASMPT在热压键合(TCB)设备领域拥有主力份额,两家厂商在TCB、混合键合与光子学设备领域形成差异化竞争格局。
目前,《2.5D封装》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。查看更多报告请点击:集微报告频道