国内厂商已在消费类IPC大规模落地4G、低功耗、AI ISP黑光等技术方案,成为产品迭代的主流方向。据WSTS统计,2025年全球半导体市场规模达到7917亿美元,同比增长25.6%。
其二,它是规模最大的AI芯片出货品类之一,2025年全球消费类IPC(网络摄像机)出货量超过1.92亿台,叠加AI手机、AI PC等终端,承载VPU能力的设备基数以十亿台计。国内政策则以“人工智能+”行动为总纲,推动AI应用向生产生活各领域扩展,应用场景深化与算力需求增长形成正向循环。
《AI产业系列报告之VPU芯片()》由集微咨询正式发布。全书共设17个章节,系统覆盖VPU行业概述、产业链分析、代表企业分析等核心内容,以下是《报告》内容精选:
VPU行业概述
VPU与GPU、NPU、CPU构成算力芯片体系的分工矩阵。这一特性使VPU成为智能摄像头、机器人、智能汽车、AI终端等设备在功耗、时延、隐私约束下的最优算力形态。
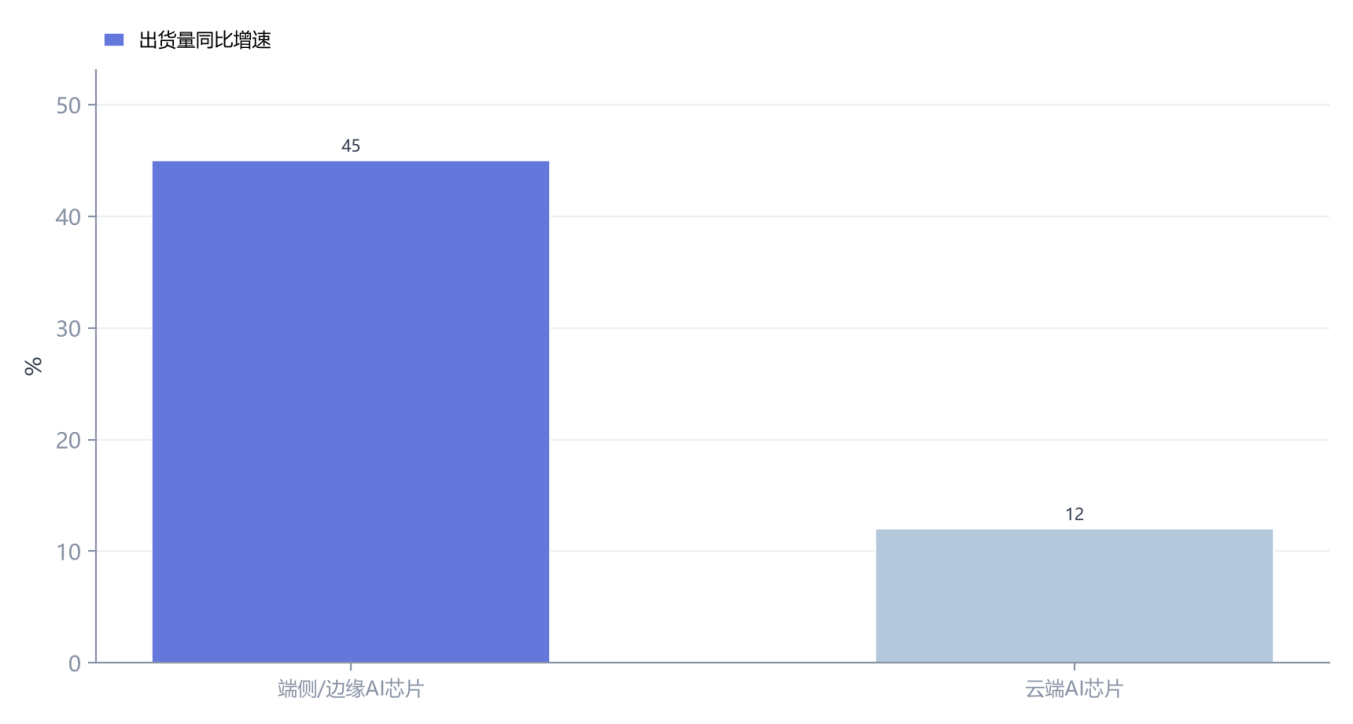
全球、中国VPU市场规模及增速——AI驱动超级上行周期,端侧增速领跑
VPU应用最成熟的视觉AI SoC市场同样保持高速扩张,2025年全球消费类IPC出货量超过1.92亿台、较上年增长约一成,为VPU提供了规模最大的存量出货基础。全球市场方面,VPU所处的半导体行业正处于AI驱动的超级上行周期。AI PC方面,据Gartner预测,2026年全球AI PC出货量将达1.43亿台、占PC总出货量的55%。

VPU成本占比分析——成本上行与盈利改善并存:成本上行并未侵蚀盈利
成本上行并未侵蚀盈利,反而经由产品结构升级实现顺利传导,行业毛利率普遍改善:星宸科技、富瀚微等头部厂商毛利率同比大幅上行,寒武纪综合毛利率保持较高水平,爱芯元智毛利率提升至29%。从成本结构看,视觉AI SoC采用Fabless模式生产,成本主要由晶圆代工(材料)、封装测试与IP权利金构成,其中晶圆成本占大头,封装测试费次之。毛利率改善的共性原因是高附加值AI产品占比提升、产品结构向高端迁移对冲了原材料涨价。
国产占比的分析——国产多环节领先,份额持续提升
智能安防与消费IPC视觉SoC是国产化率最高的环节,星宸科技、富瀚微等厂商的芯片方案主导全球消费类IPC与专业安防摄像头市场,2025年全球消费类IPC出货量超过1.92亿台,其中国内市场贡献了主要份额,本土需求与本土供给深度耦合。国产厂商已在VPU的多个细分市场处于优势地位。AIoT与端侧AI SoC环节,瑞芯微依托RK3588、RK3576、RV11系列等平台形成从核心IP、芯片产品到系统级方案的全栈能力,机器人、汽车电子、机器视觉及工业应用等产品线保持高速增长。
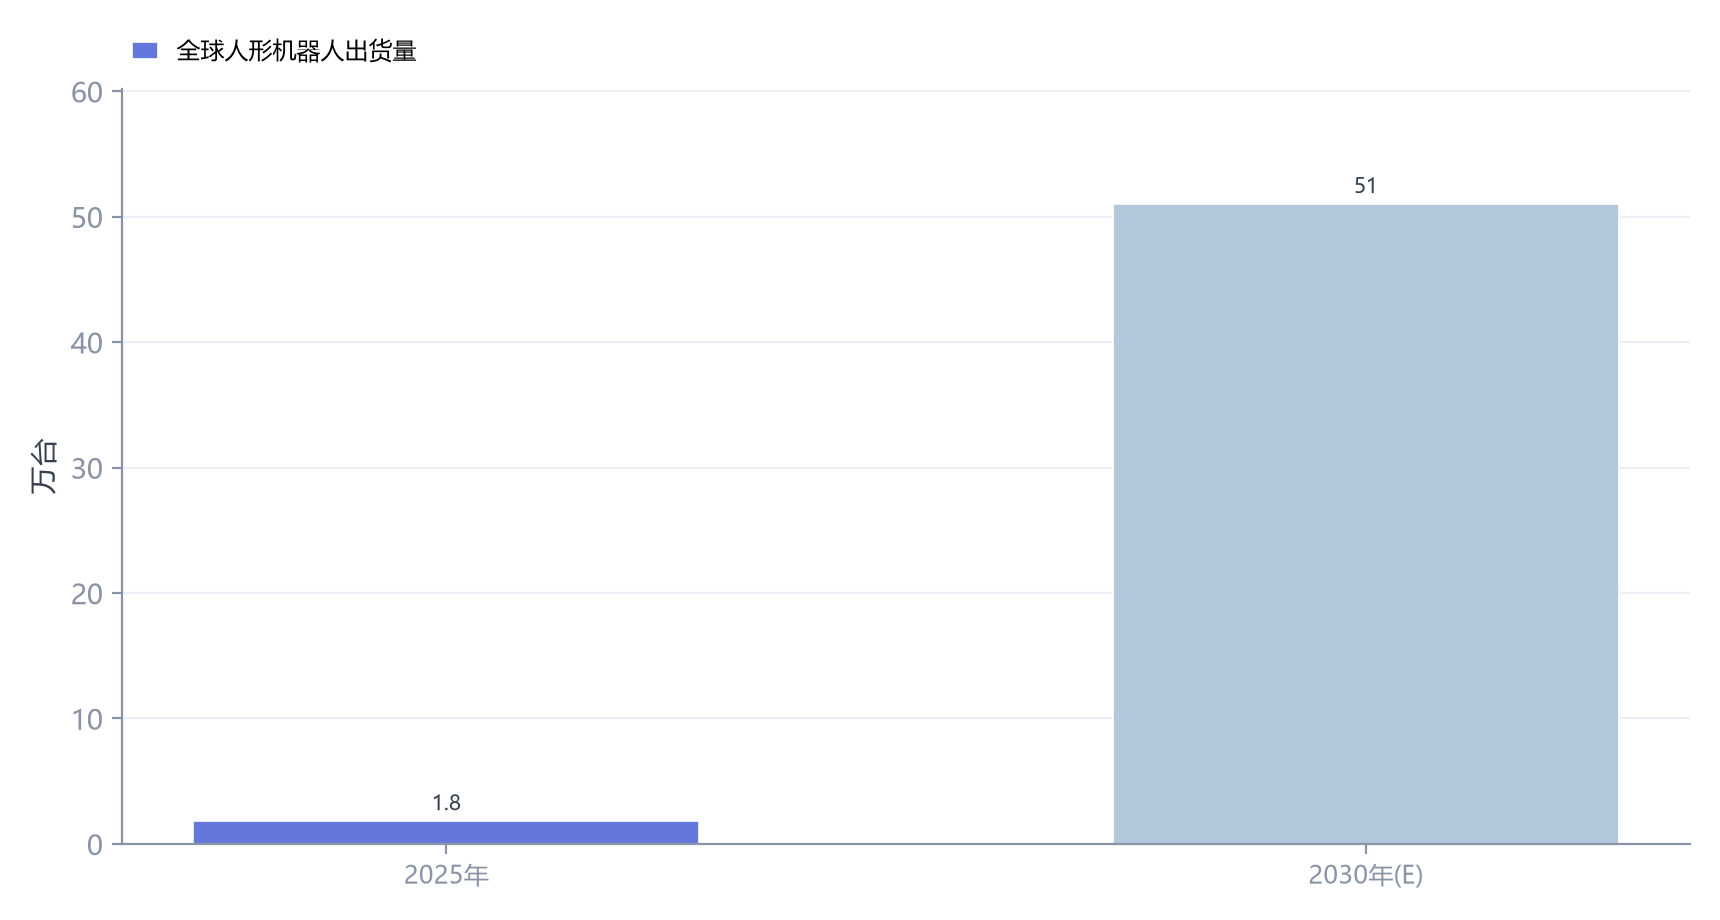
同时端侧模型适配、编译工具链与开发环境的成熟度,直接决定芯片能否被规模化采用,软件生态成为竞争的关键变量。
目前,《AI产业系列报告之VPU芯片()》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。查看更多报告请点击:集微报告频道