10月15日晚间,存储模组厂商江波龙(301308.SZ)发布2026年前三季度业绩预告:预计实现营业收入380亿元至400亿元,同比增长127.08%至139.03%;归母净利润140亿元至149亿元,同比增长1864.55%至1990.84%;扣非净利润138亿元至148亿元,同比增长2782.36%至2991.23%。作为对比,上年同期公司归母净利润仅为7.13亿元。以预告区间上限测算,公司月均盈利约16.56亿元,相当于上年同期近20倍的利润体量。同日,公司在港交所上市的股份(09976.HK)亦以盈喜形式披露了口径一致的经营数据。
近20倍利润的来路:上半年爆发,三季度换挡
拆开季度看,这份预告的"形状"远比累计数字复杂。2026年上半年,公司实现营业收入240.88亿元,同比增长136.26%;归母净利润105.77亿元,同比增长71528.66%。其中一季度营收99.09亿元、归母净利润38.62亿元;二季度营收141.80亿元、归母净利润67.15亿元,业绩逐季抬升。
而按预告区间倒算,三季度单季营收为139亿元至159亿元,与二季度大体持平;归母净利润却落在34.23亿元至43.23亿元之间,较二季度的67.15亿元环比下滑35.62%至49.02%,为公司自2025年二季度扭亏以来首次出现季度环比负增长。盈利质量指标同步回落:按预告中值测算,三季度单季净利率约26%,较一季度的39%、二季度的47.4%回落超过20个百分点。
【图表:江波龙2026年分季度归母净利润变化】
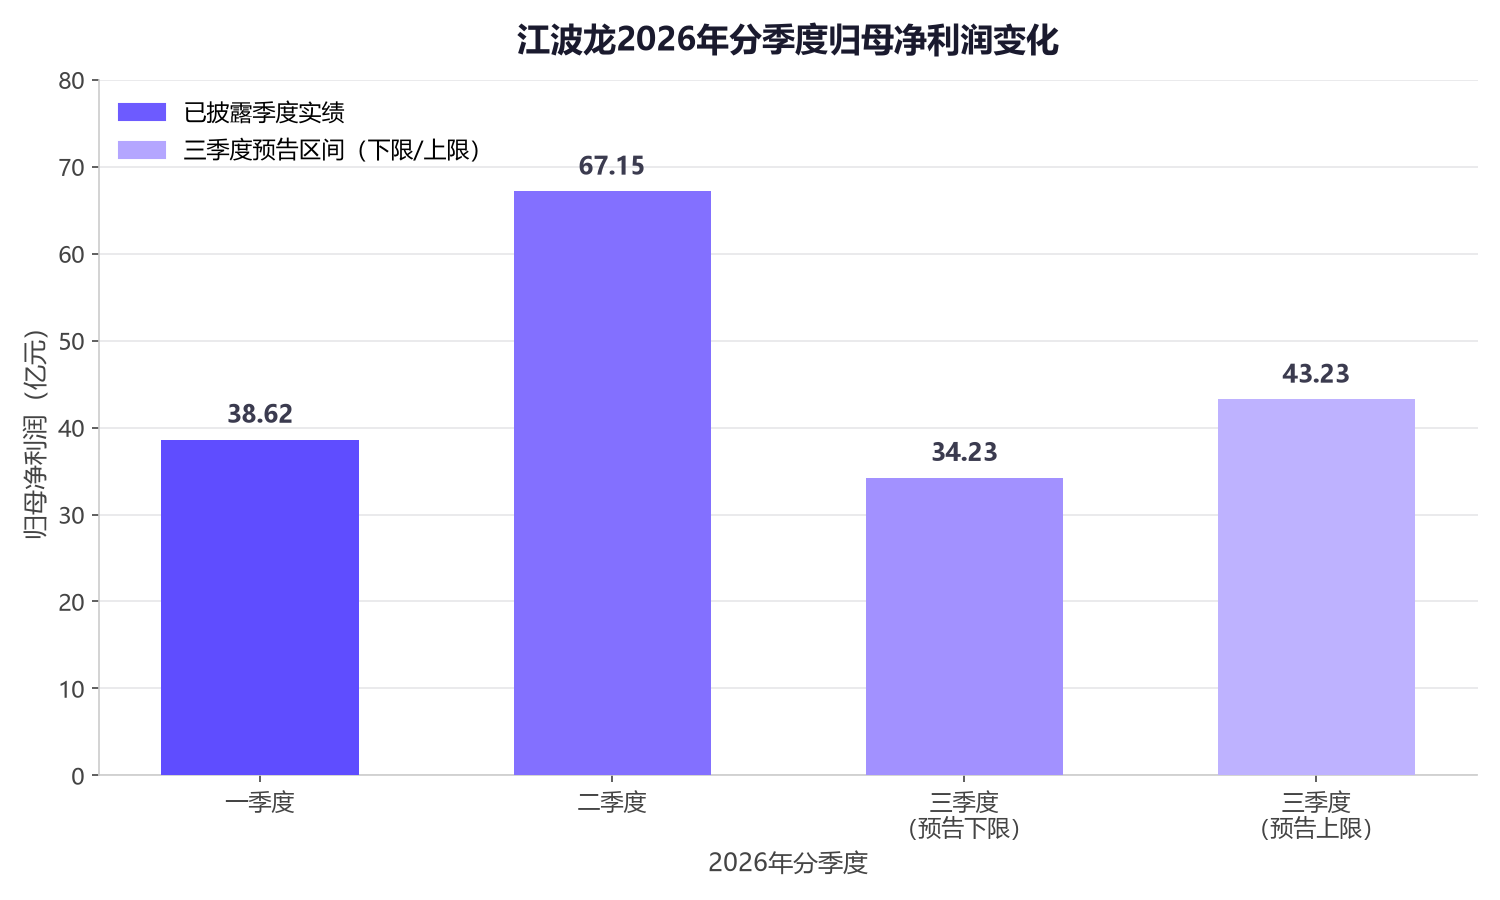
高增长与环比回落并存,指向同一个事实:驱动利润狂奔的"燃料"——低价库存与涨价斜率——正在边际减弱。
涨价斜率放缓:旧周期熄火的第一信号
江波龙在预告中的解释颇为坦率:三季度全球存储器市场供需格局总体仍然偏紧,但受前期较高价格基数影响,DRAM和NAND Flash价格涨幅较前期明显收窄,存储价格上涨对盈利的边际贡献显著趋缓,"存储行业正在从消费类价格周期转向AI驱动技术周期"。
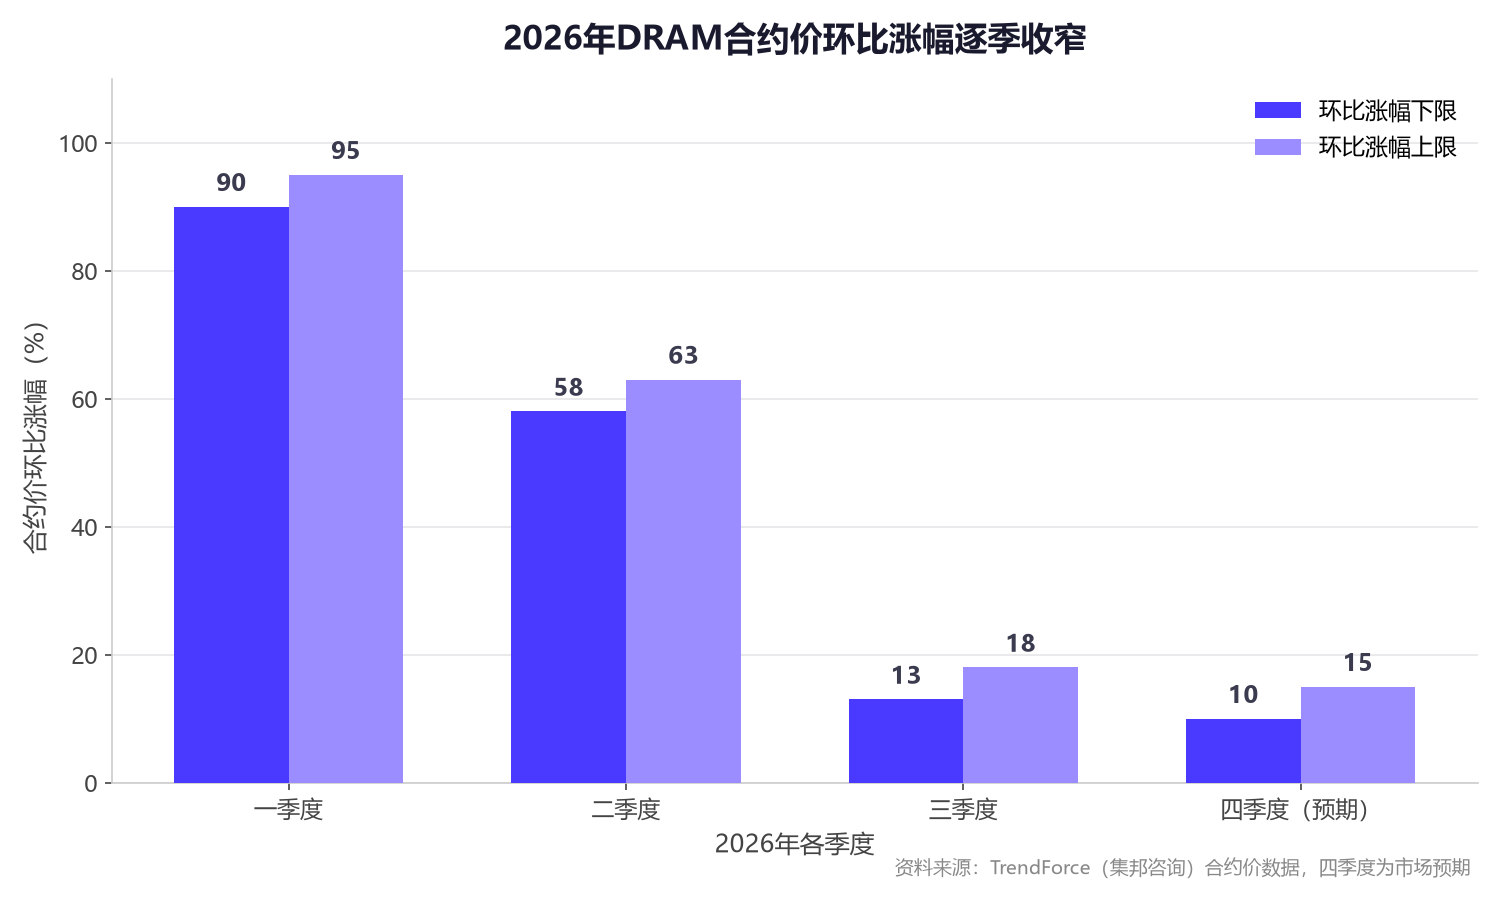
第三方数据印证了这一斜率变化。TrendForce(集邦咨询)合约价数据显示,DRAM合约价环比涨幅在一季度还有90%至95%,二季度收窄至58%至63%,三季度只剩13%至18%,四季度市场预期为10%至15%。另据其9月底发布的预测,四季度一般型DRAM合约价将环比上涨10%至15%,NAND Flash上涨15%至20%,服务器内存继续供不应求——价格仍在上涨,但斜率已明显放缓。
【图表:2026年DRAM合约价环比涨幅逐季收窄】
库存是另一条线索。晶圆是存储模组厂最大的成本项,2025年末江波龙账面存货为116.78亿元,到2026年6月末已增至257.77亿元,占总资产的60.12%。有市场人士认为,前期低价采购的晶圆等原料在上半年已基本消耗完毕,三季度成本开始全面反映高位行情。
涨价斜率与库存结转两条线索叠加,既解释了利润环比回落的由来,也勾勒出行业周期切换的轮廓。
业绩冲顶与股价下行:市场在为"斜率"定价
耐人寻味的是资本市场对这份近20倍预增的反应。预告发布当日,江波龙A股收报244.00元,单日下跌6.14%,较7月749.88元/股的高点回撤约67%,总市值维持在1100亿元附近。对于股价表现,公司方面在互动平台回应称,除经营情况外,股价亦受科技板块走势趋同等多重外部因素影响。
业绩冲顶与股价下行并存,通常意味着市场定价的并非过去的利润,而是未来的斜率。国海证券在公开研究报告中认为,当前存储板块处于AI驱动的结构性景气周期,高端HBM、服务器存储供需偏紧,普通消费级存储弹性减弱,行情正由前期单纯涨价预期驱动,逐步转向业绩兑现验证阶段。
关于周期本身的争论也在展开。乐观者如瑞银大幅上调美光HBM平均售价增长假设(由年增35%上调至年增50%),摩根大通则认为多年期长期供货协议(LTA)正在消除存储行业的周期性;谨慎者的声音同样尖锐——蓉和半导体咨询CEO吴梓豪公开表示,AI只是给存储行业打了一剂强心针,存储芯片本质上仍是"科技大宗商品",定价权掌握在供需曲线手中,最危险的念头就是"这一次不一样"。一位前长江存储资深人士也认为,各大存储原厂都在扩产,存储产品的周期性不会被改变。
换挡期的对冲:结构升级与现金流底气
周期换挡不等于增长终结,江波龙的缓冲垫来自三个方向。
其一是财务健康度的改善。在存储晶圆价格高位的大环境下,公司实现第三季度经营性现金流量净额转正,报告期末资产负债率降至50%以下。对于一家存货高企、2021年至2024年前三季度经营性现金流持续为负的模组厂而言,这一变化的意义不亚于利润本身。
其二是产品与客户结构升级。2026年上半年,公司企业级存储业务收入达21.40亿元,同比增长208.80%,企业级SATA SSD在国产品牌中市场占有率位居第一;UFS4.1、mSSD、ePOP5x等高端新产品已在众多知名大客户处实现规模化商业应用,国际品牌Lexar、Zilia上半年销售收入分别为39.66亿元(同比增长84.90%)、39.50亿元(同比增长184.58%)。技术侧,公司自研SPU主控芯片NAND I/O速度达4800MT/s,支持128TB的SSD单盘最大容量;与AMD完成联合调优的HLC软件架构,可将端侧AI产品的DRAM使用量降低约40%,AI PC端可运行模型规模提高约3.2倍、内存利用效率提升约200%;自研主控芯片全系列累计部署量已突破2.8亿颗。
其三是资本层面的托底动作。控股股东、实控人蔡华波7月提议启动4亿至8亿元回购计划,9月8日公司首次实施A股回购124.95万股、成交总金额4.48亿元;同时推进37亿元A股定增及港交所上市募资,投向AI高端存储器研发、主控芯片技术迭代及产能扩张。
结语:旧周期熄火,新周期尚未完全点火
近20倍的利润增速,是消费类涨价周期末段最绚烂的烟花;环比回落与股价回撤,则是市场提前为周期换挡支付的"折价"。涨价斜率放缓、低价库存耗尽、AI需求接棒,三条线索汇聚成同一个判断:存储行业的旧周期正在熄火,新周期还没完全点火,行业正从"涨价兑现利润"的上半场,切换到"技术定义壁垒"的下半场。
对江波龙们而言,关键是在景气期把技术、客户和产品结构夯实;对投资者而言,则需要区分企业业绩来自结构升级还是短期涨价,并正视周期波动风险。毕竟,在存储这个"科技大宗商品"行业里,为旧周期欢呼,不如为新周期布局。