一条陡峭的占比曲线
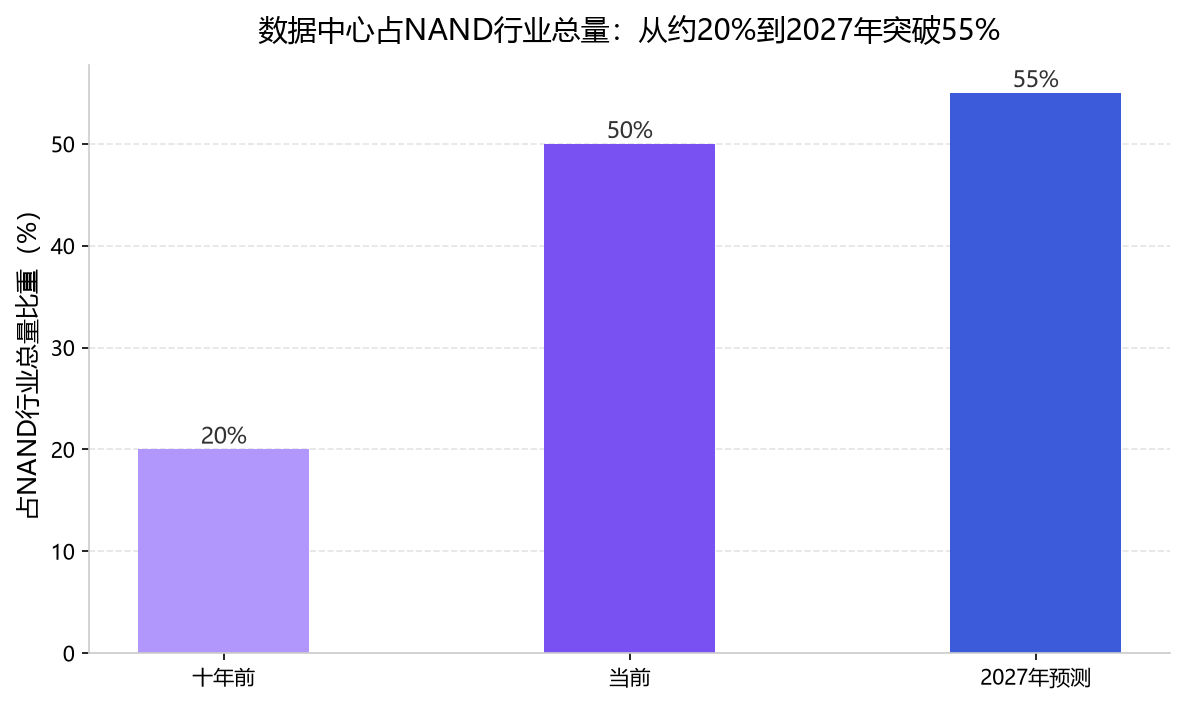
十年前,数据中心在NAND闪存的版图上还是个配角——手机和PC才是消化产能的主力。闪迪管理层在2027财年第一财季电话会上给出的最新坐标是:数据中心当前已占NAND行业总量近一半(约50%),2027年将突破55%,位元需求同比增长约40%,而在这之前的2026年,需求已经翻了一倍。也就是说,数据中心占NAND行业总量的比重,正从十年前的约20%升至当前的近一半——这是存储行业十年间最大的一次结构性权力转移。
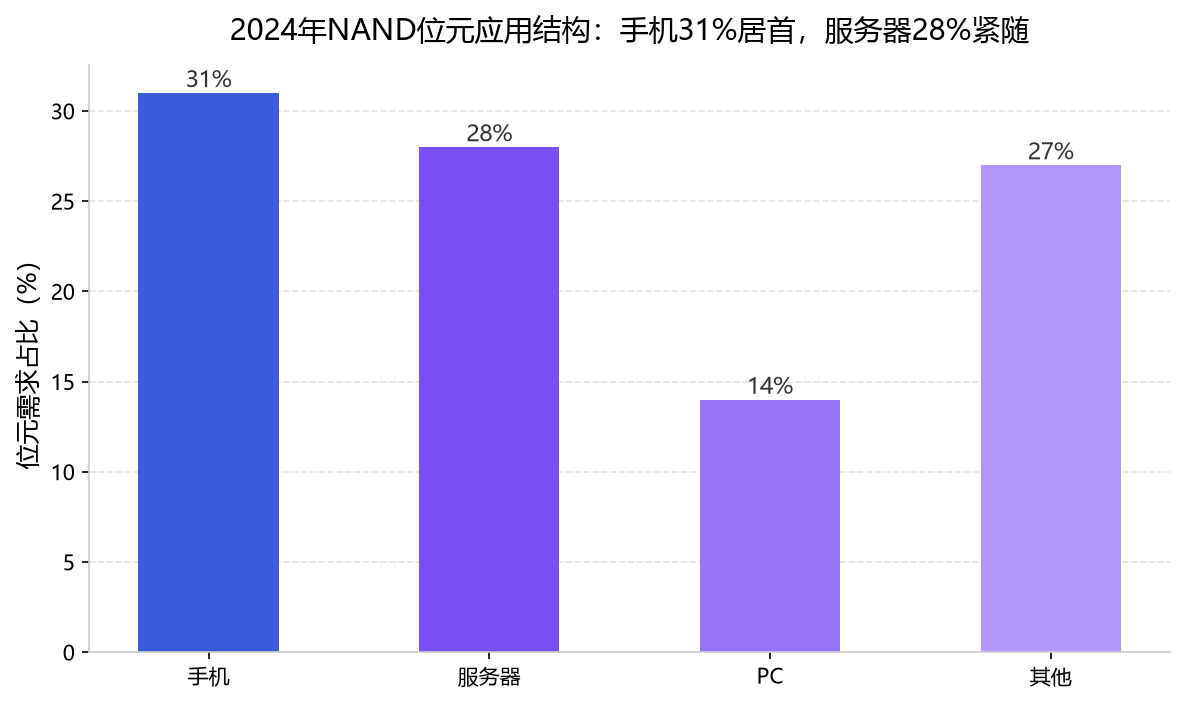
第三方数据同样印证了这场迁移。2024年,NAND位元的应用结构还是手机31%、服务器28%、PC 14%,其余约27%由汽车、工业与消费电子等长尾场景构成。到2026年,格局被彻底改写:服务器NAND位元出货预计同比增长63%、占比升至约44%,多家存储模组厂商在年报与中报中判断,服务器将在2026年首次超越手机,成为NAND第一大应用市场。
量价齐升:单季营收110亿美元
这场权力转移,已经在闪迪的报表上兑现。截至2026年10月2日的第一财季,闪迪实现营收110.31亿美元,较上年同期的23.08亿美元增长378%,较上一季度的89.65亿美元增长23%,超过市场预期。公司单季GAAP净利润达81亿美元,环比增长17%;GAAP每股稀释净利润52.60美元,环比增长20%。
更值得关注的是增量的构成:约六成来自位元出货放量、约四成来自价格上行,非GAAP毛利率高达85.1%,自由现金流利润率约52%——盈利成色远超以往任何一轮存储周期。分部来看,第一财季数据中心业务收入占比达到43.5%,接近总收入的一半,管理层预计该占比还将进一步提升。
市场反应却耐人寻味:10月29日常规交易时段,闪迪收报1330.05美元,单日下跌5.32%,财报发布后盘后价一度回落至约1282.50美元至1295.05美元;公司同时宣布1拆8股票拆分,预计11月19日生效——强劲业绩与长期订单预期并未完全转化为涨幅,投资者仍在评估AI存储需求与业绩兑现的持续性。
订单重构:NBM长约锁定未来
NAND行业的商业模式正在被改写。闪迪的新型商业模式(NBM)长期采购协议已与8家客户签订10份长约,2027财年约50%的位元出货量已被锁定,2028财年这一比例预计升至约三分之二,订单管道延伸至2030财年以后。闪迪董事长兼首席执行官David Goeckeler透露,客户普遍低估了运行AI基础设施所需的NAND容量,正在追加长期订单;到本十年末,NBM项目的储备需求可能超过公司可用供应。
支撑这套长期订单的,是一份扎实的信用底稿:NBM客户中约95%为投资级,闪迪还持有165亿美元财务担保。高盛研报指出,NAND供需持续偏紧,闪迪数据中心业务正推动盈利预期上修。
第三方视角:997EB到1807EB
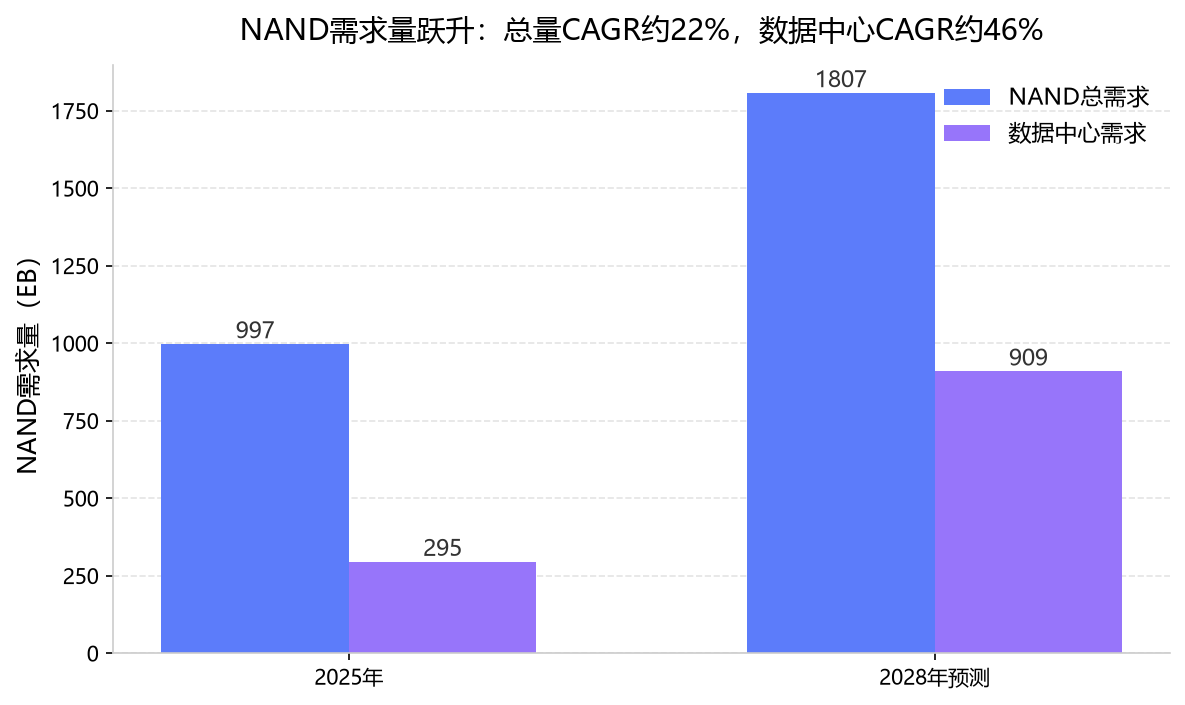
行业总盘子也在快速膨胀。据TechInsights数据,NAND需求量将由2025年的997EB增至2028年的1807EB,2025-2028年CAGR约22%;其中数据中心需求将由295EB增至909EB,CAGR约46%,同期PC及智能手机NAND需求CAGR约8%。
需求的分化比总量更值得关注。TechInsights数据显示,2025-2028年推理场景NAND需求CAGR约86%,明显高于训练场景和传统应用的16%——随着AI应用由模型训练向大规模在线推理延伸,数据中心需要持续读取和保存的数据规模不断扩大,企业级SSD需求相应增加,而数据中心NAND需求主要对应服务器及存储系统使用的企业级SSD。
第二曲线:KVCache与HBF
增长的故事还有下半场。Goeckeler预测,到本十年末,键值缓存(KVCache)可能占据AI数据中心闪存市场约三分之一的份额,而AI数据中心的市场规模将接近目前整个NAND闪存市场。随着模型规模扩大、上下文长度增加,系统需要保存更多KV缓存,对容量、读取带宽和成本的要求随之提高,NAND不再只承担传统数据存储功能,而可能成为AI推理系统的重要容量层。
技术侧的布局已经落子:闪迪首款高带宽闪存(HBF)存储晶粒已完成流片并进入制造阶段,首批产品样品计划在下一个日历年交付。HBF主要面向AI推理场景,目标是提供接近高带宽内存(HBM)的读取带宽,同时具备NAND级大容量;闪迪还在探索以SLC NAND替代部分高成本DRAM,帮助系统保留更广泛的上下文、减少昂贵的重复计算。
十年跃迁之后
把时间轴拉长看,这场跃迁的本质是NAND的需求结构被改写:过去十年,它的边际买家是每一部新手机、每一台新PC;未来几年,边际买家变成了每一张AI加速卡、每一个推理集群、每一次KVCache的分层部署。数据中心占比从约20%到近半、再到2027年的55%以上,变化的不只是份额,而是行业的定价逻辑——从周期股的低买高卖,转向成长股的订单可见性。
风险同样清晰:涨价周期预计在2027年四季度见顶,若AI资本开支节奏放缓,长约执行率与现货价格将同时承压;HBF等新技术路线的量产节奏仍存变数;消费端的持续疲软也可能倒逼厂商重新平衡产能。但对身处其中的存储厂商而言,一个由95%投资级客户、165亿美元财务担保和2030年后订单管道支撑的市场,已比十年前那个由手机换机潮驱动的市场坚实得多。
数据中心吃掉NAND的半壁江山,不是一场零和的份额游戏,而是一次需求层级的跃升——存储第一次站在了算力的旁边,而不是手机的后面。
附图