一、三年时间,从"约十款"到"近四百款"
AI机器人并不是突然火起来的。2023年,工信部发布《人形机器人创新发展指导意见》,为人形机器人产业定下方向。政策落地三年,国内人形机器人产品从2023年的约十款,增长到如今的接近400款。资本也在加速涌入:2025年到2026年上半年,全球人工智能领域融资达到3600亿元,占全球融资市场的近70%。政策端,“具身智能"已连续第二年写入政府工作报告,从首次写入时的"破冰”,到再次强调时迈向产业主战场。
普通人对AI机器人的感知,更多来自"名场面"。2026年春晚舞台上,来自松延动力、银河通用、宇树科技、魔法原子的人形机器人翻跟头、演小品、秀歌舞;2026年中关村论坛年会机器人餐吧里,顾客扫码下单后,6台来自不同厂商的机器人协同完成咖啡制作、糖葫芦现穿、餐品抓取、配送上桌,全程无人工干预,仅需两分钟。从表演到服务,AI机器人正在把"演示"变成"日常"。
二、出货量狂奔:半年卖出接近去年全年的量
市场研究机构IDC数据显示,2025年全球人形机器人出货量接近1.8万台,同比增长约508%,市场规模约4.4亿美元。进入2026年,增长曲线进一步陡峭:2026年上半年,全球人形机器人出货量接近2.5万台,同比增长432.1%,市场规模超过7.4亿美元,同比增长322.7%。也就是说,仅今年上半年的出货量,就已经接近2025年全年的水平。
【图表:全球人形机器人市场规模(IDC口径,亿美元)】
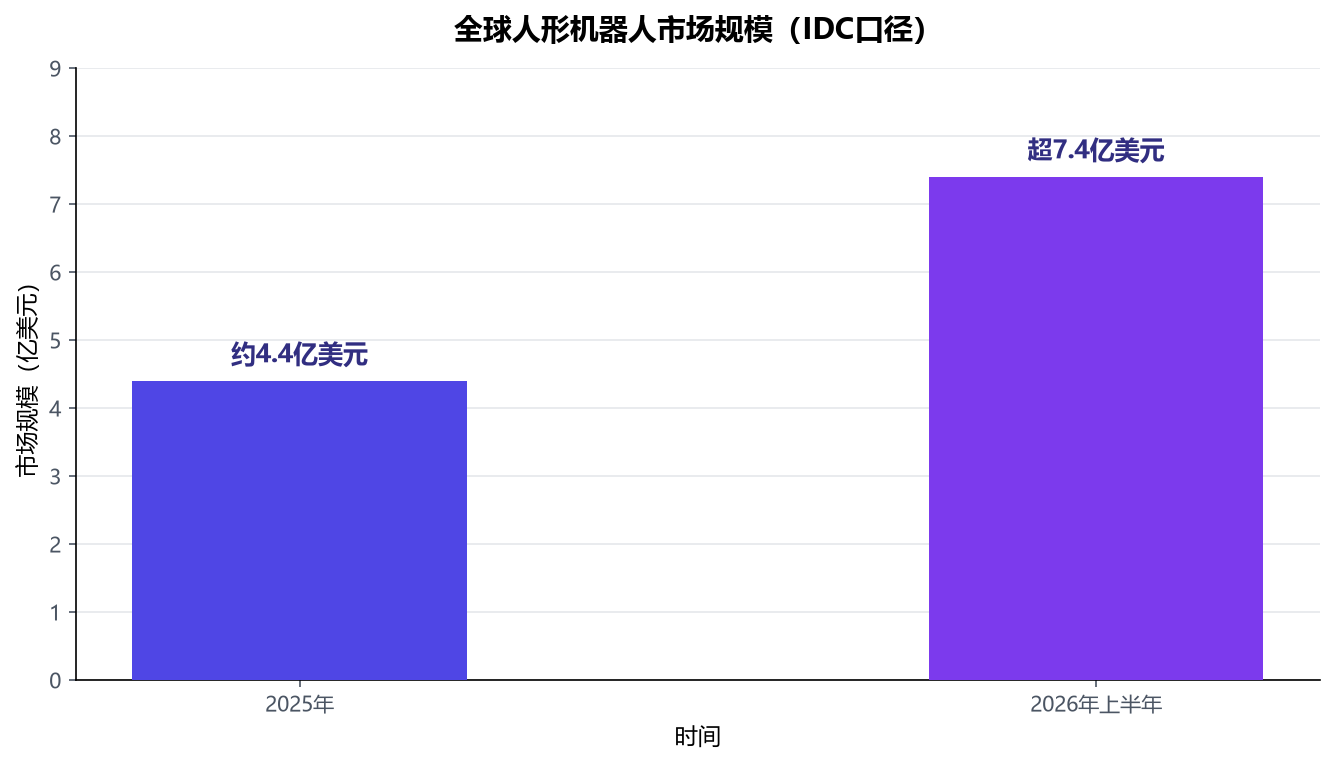
从图表可以看出,全球人形机器人市场正在加速放量:2025年全年市场规模约4.4亿美元,而2026年上半年已超过7.4亿美元,仅半年就明显超过2025年全年。伴随出货量从2025年的约1.8万台迈向IDC上调后的2030年超75万台预测,五年接近40倍的放量预期,意味着人形机器人正在从"展会上的明星"变成"产线上的工具"。
竞争格局也在改写。Counterpoint Research数据显示,2026年上半年全球人形机器人出货量同比增长近300%,中国企业包揽全球出货量前五名,其中智元机器人以约9700台的出货量排名第一,市占率达43.1%。
三、从"讲故事"到"比交付":量产竞赛白热化
头部厂商已经把竞争重心从"谁能做出原型机"转向"谁能持续交付"。3月28日,智元机器人第10000台通用具身机器人"远征A3"正式下线,短短15个月内实现量产规模从千台到万台的十倍级跨越。宇树科技走得更远:2025年纯人形机器人出货量超过5500台,全年营收约17亿元,销售额增长三倍多并实现盈利;其登陆科创板成为"A股人形机器人第一股",上市首日股价飙涨629%。截至2026年7月,宇树双足人形机器人累计生产下线约1.8万台,2026年出货目标为1万至2万台。产品端同样在提速:智元推出可收纳进背包的便携人形机器人启元Q1,宇树发布新一代仿生人形机器人H2。
海外厂商的节奏明显慢半拍:2025年,Figure和Agility Robotics的出货量都在150台左右,特斯拉人形机器人尚未对外公开发售。中国厂商的另一大底气是供应链——人形机器人核心零部件整体国产化率已突破75%,供应链国产化率突破90%。
四、价格跳水:量产的另一半答案
【图表:宇树人形机器人价格变化(万元)】
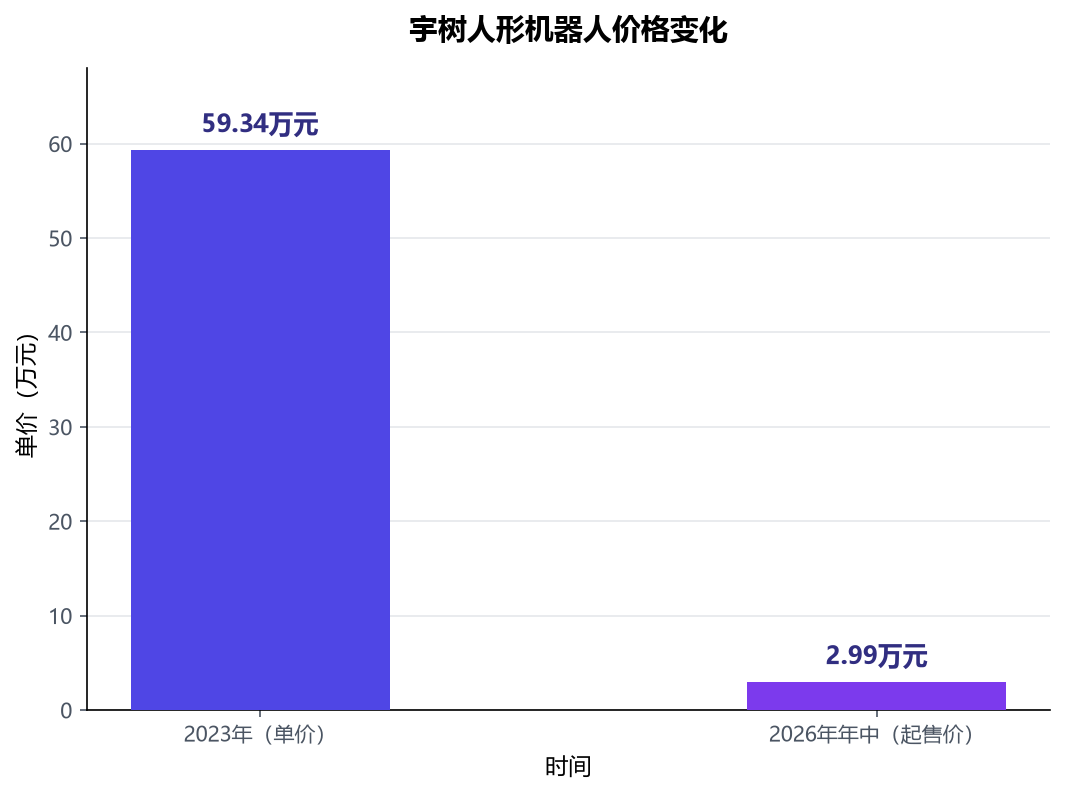
从图表可以看出,价格正在以肉眼可见的速度下探:以宇树科技为例,其人形机器人单价从2023年的59.34万元,降至2026年年中的2.99万元起。价格下探正在打开消费级市场:优必选U1系列11.98万元起售,预售首日订单突破13361台。据行业分析,2027年主流人形机器人产品平均售价有望降至8万至12万元区间,逐步接近制造业工人年均成本的替代临界点。
五、冷思考:产能狂奔,"大脑"还在爬坡
热闹之外,必须看清AI机器人的另一面。权威机构报告警示,具身智能产业面临"应用活跃、基础薄弱"的结构性矛盾:核心部件自主能力不足、能源动力瓶颈以及数据标准短板,是横亘在规模化应用前的"三座大山"。第一财经的观察同样直接:量产规模快速提升,但市场化订单尚未同步跟上;硬件迭代速度领先于智能能力。
落地层面,真实物理交互的合规数据极度稀缺,视觉-语言-动作模型(VLA)、世界模型等技术路线尚未收敛,通用泛化可能还需要5到10年;目前绝大部分工业应用还停留在概念验证阶段,演示视频做得漂亮,走进真实产线仍有大量工程问题需要回答。求是网的报道也指出,当前具身智能的系统泛化性和执行操作精度存在不足,难以胜任多步骤复合实操任务。
数据是最硬的约束。GPT-2的训练数据约79万小时,GPT-3约1100万小时,而具身智能需要千万小时级的多模态数据,要实现通用泛化更需要1亿小时级的真实视频。行业把这总结为"数据墙、表征墙、闭环墙"三大瓶颈。瑞银证券的观点则更直白:人形机器人出货量2030年可能达到15万台左右,2050年潜在市场规模可达1.4万亿至1.7万亿美元,但"最大的瓶颈,还是在’大脑’部分"。
六、下一个十年:从万台到百万台
尽管挑战不少,产业界对长期空间的判断高度一致。IDC预计2030年全球人形机器人出货量将超过75万台;高工机器人产业研究所(GGII)预测,2030年全球人形机器人销量将达到60.57万台。更远一点看,GGII《2025人形机器人产业发展蓝皮书》预计,2035年我国人形机器人市场规模有望突破3000亿元,并为传感器带来超500亿元的增量市场。
从2023年的约十款产品,到今天的近400款、万台量产、万元价格,AI机器人用三年时间完成了从"能看"到"能用"的第一步。真正的考验才刚刚开始:谁能先补上数据的缺口、越过"大脑"的瓶颈,谁才能把"量产时代"真正变成"落地时代"。