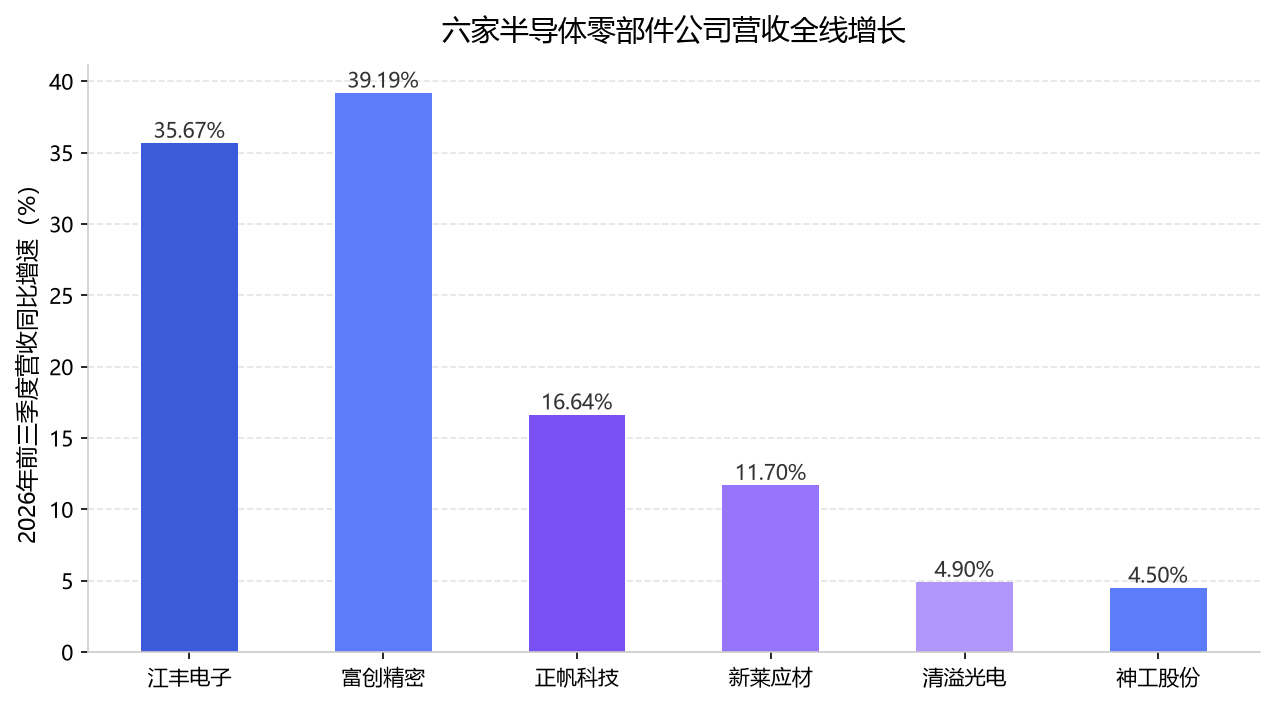
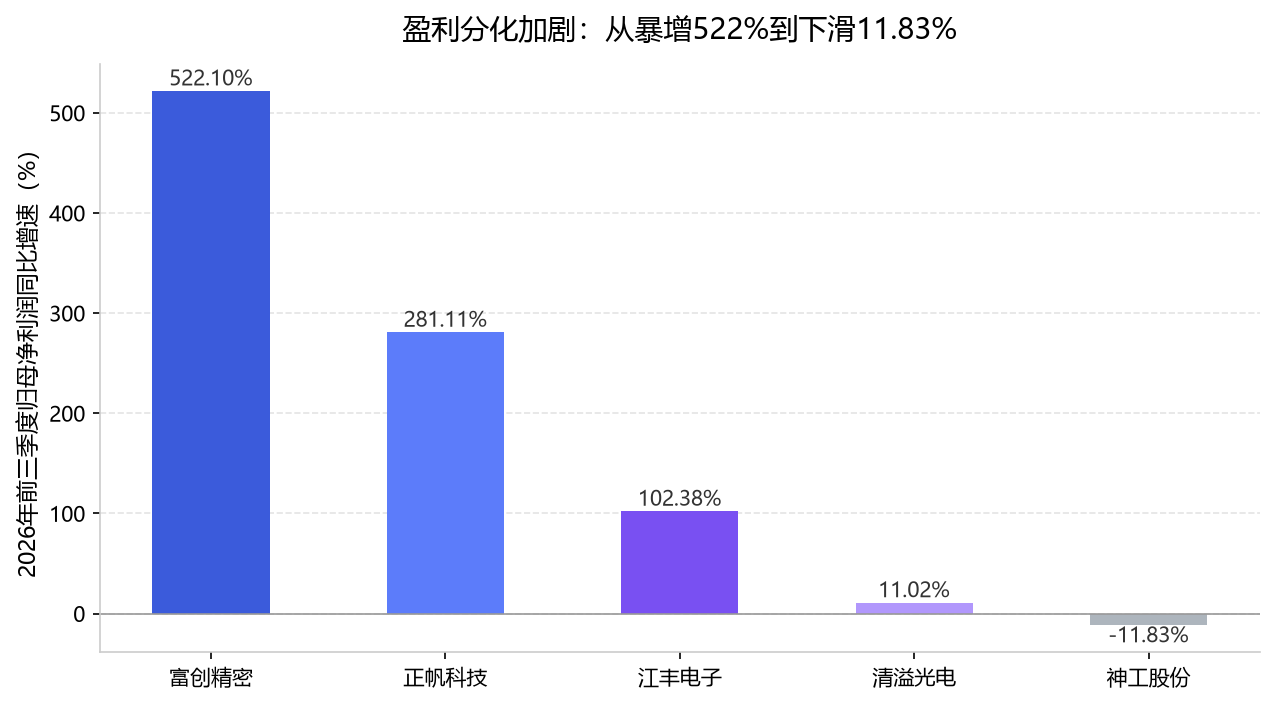
随着三季报披露收官,A股半导体零部件板块的六家代表性公司——江丰电子、富创精密、正帆科技、新莱应材、清溢光电、神工股份——集体交出成绩单:前三季度营收全线增长,但盈利端从暴增522%到下滑11.83%的巨大落差,宣告行业已从"雨露均沾"的普涨阶段,进入"业绩验证"的分化阶段。
六份成绩单:营收全线增长
先看总表。2026年前三季度,六家半导体零部件公司营收增速从高到低依次为:富创精密38.00亿元、同比增长39.19%;江丰电子44.65亿元、同比增长35.67%;正帆科技38.4亿元、同比增长16.64%;新莱应材25.18亿元、同比增长11.70%;清溢光电9.74亿元、同比增长4.90%;神工股份3.30亿元、同比增长4.50%——六家企业,无一掉队。
放在行业大盘里看,这份全增长的成色不低。据上海证券报援引Choice数据,截至10月19日,A股半导体行业已有6家公司披露三季报、23家公司披露前三季度业绩预告,其中26家实现盈利,占比接近九成,充分显示出产业的高景气度。
双雄领跑:富创精密与江丰电子
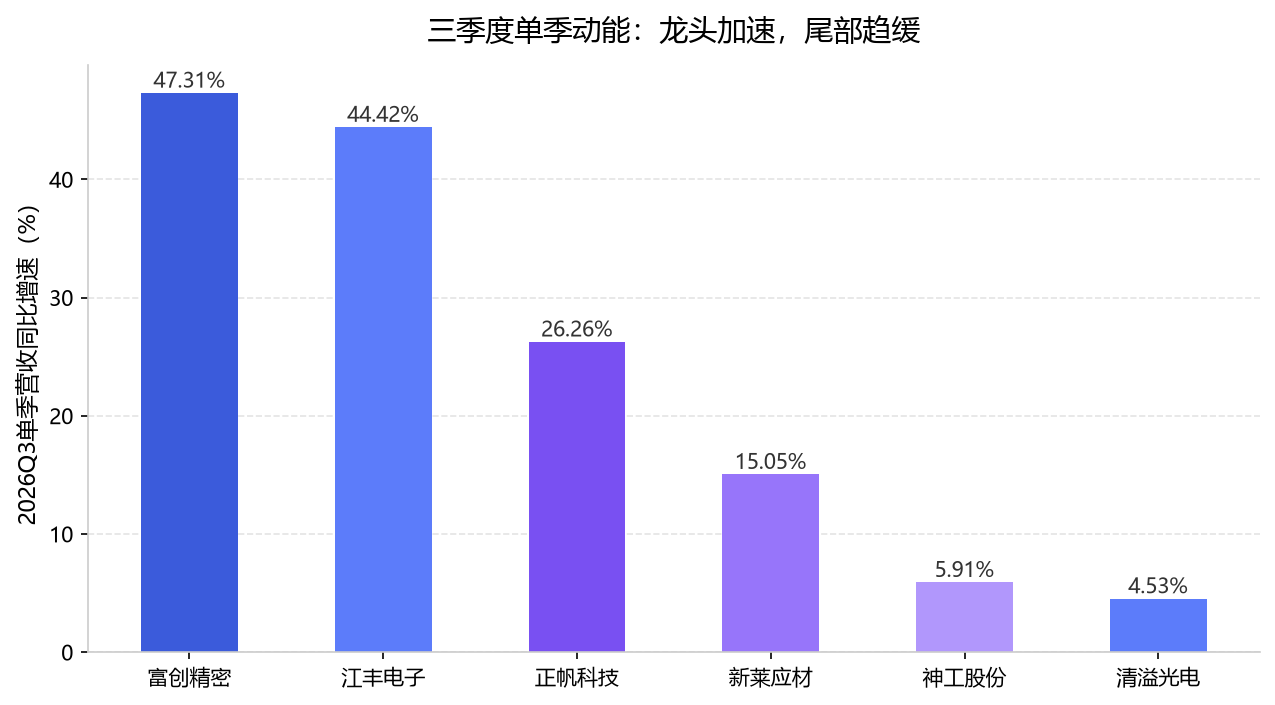
零部件板块的利润爆发,由两家龙头扛起。10月27日,富创精密发布2026年第三季度报告:前三季度实现营业收入38.00亿元,同比增长39.19%;归母净利润2.33亿元,同比暴增522.10%;其中Q3单季营收14.82亿元、同比增长47.31%,归母净利润9902.15万元、同比增长292.82%,基本每股收益0.32元。证券之星在解读中指出,这家国内半导体设备精密零部件龙头正处在"国产突围"的放量通道中。
靶材龙头江丰电子同样延续较快增长态势:前三季度累计营收44.65亿元,同比增长35.67%;归母净利润8.11亿元,同比大增102.38%。其中Q3单季营收17.28亿元,同比增长44.42%;归母净利润2.71亿元,同比增长83.20%。财联社在财报解读中提示,江丰电子Q3的高增长中含有一次性收益"退潮"后的主业加速成分,盈利质量高于表观数字。
订单先行:正帆科技扭亏与新签订单74%
工艺介质系统龙头正帆科技的报表,则展示了"订单先行指标"的威力。10月30日晚间披露的三季报显示:前三季度公司实现营业收入38.4亿元,同比增长16.64%;归母净利润2.72亿元,同比增长281.11%;公司表示,营业收入增长主要得益于半导体设备零组件市场需求的持续增长。单季度看,Q3实现营业收入16.10亿元,同比增长26.26%;归母净利润3.2亿元,较上年同期增加34467.14万元,实现扭亏。
但成色提示同样醒目:前三季度扣非净利润为-4790.11万元,主业尚未真正盈利,利润高增主要来自非经常性损益。亮色在新签订单——正帆科技前三季度新签订单同比增长74%,证券时报认为这为后续收入确认提供了缓冲垫。
温和阵营:新莱应材与清溢光电
第三梯队是两家温和增长的公司。真空管阀件供应商新莱应材前三季度实现营业收入25.18亿元,同比增长11.70%;第三季度单季营收9.72亿元,同比增长15.05%,归母净利润5370.43万元,同比增长44.59%,扣非净利润4310.12万元,同比增长34.18%。此前半年报披露,受益于半导体国产替代提速及国内晶圆厂扩产,公司泛半导体全产品线新签订单向好、在手订单饱满,上海证券报报道称其上半年泛半导体业务景气度延续。
掩膜版龙头清溢光电前三季度实现营业收入9.74亿元,同比增长4.90%;归母净利润1.60亿元,同比增长11.02%;扣非净利润1.45亿元,同比增长11.55%;基本每股收益0.51元。不过单季度动能减弱:Q3单季营收3.20亿元,同比上升4.53%,单季归母净利润同比下降19.47%,利润总额同比下降23.09%。
掉队者:神工股份增收不增利
六家中唯一"增收不增利"的是硅零部件厂商神工股份。2026年第三季度报告显示:前三季度公司实现营业收入3.30亿元,同比增长4.50%;归母净利润6275.23万元,同比下降11.83%;Q3单季营收约1.14亿元,同比增长5.91%。订单规模仍在扩大,但盈利端的回落表明,刻蚀机用硅零部件的需求结构正在发生变化,单一产品线的弹性红利趋于消退。
分化加剧背后:从"设备放量"到"零部件卡位"
盈利分化的另一面,是产业价值分配的迁移信号。一个耐人寻味的镜像出现在设备龙头财报里:北方华创在三季报中解释,1~9月毛利率由41.41%下降到39.44%,"主要系多款新产品处于客户端验证导入阶段、零部件迭代成本上升,以及为扩大市场份额向部分大批量采购客户提供商务优惠所致"。设备龙头让出的利润与成本,恰恰流向了上游零部件环节——富创精密正是北方华创的核心供应商,其净利暴增522%与设备毛利率下滑,构成同一枚硬币的两面。
展望四季度,分化料将延续。市场逻辑正在从"主题驱动"转向"业绩验证",定价重心回归企业的订单、产能落地与盈利兑现能力。对零部件板块而言,晶圆厂扩产与设备国产化带来的需求总量仍在扩张——正帆科技新签订单增长74%、新莱应材在手订单饱满即是佐证——但只有能把订单转化为利润的公司,才能在"业绩验证"阶段持续获得资金青睐。
附图